- 한국투자증권이 2026년 10월 말까지 특판 발행어음을 선착순으로 판매
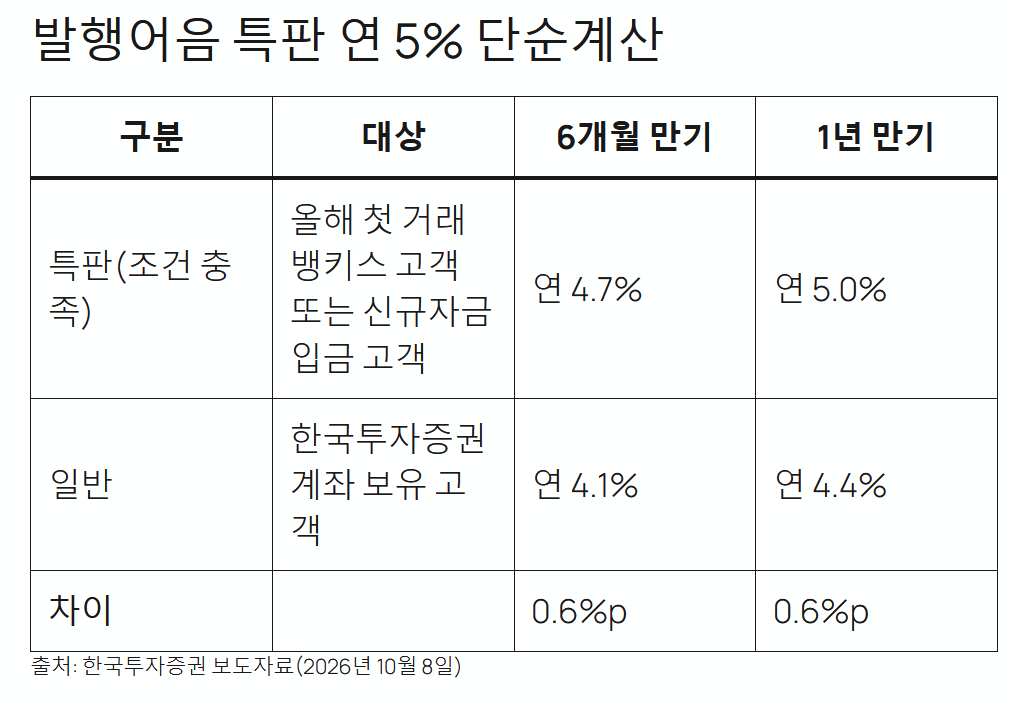
- 조건을 충족하면 약정수익률은 1년 만기 연 5.0%, 6개월 만기 연 4.7%다. 조건은 올해 한국투자증권을 처음 거래하는 뱅키스 고객이거나 신규자금을 입금한 고객이다.
- 한국투자증권 계좌가 있는 일반 고객도 1년 연 4.4%, 6개월 연 4.1%로 가입할 수 있다.
- 한국투자증권은 발행어음과 IMA 등을 통해 2026년 9월 말 기준 약 24.5조원을 운용하고 있다
한국금융지주 자회사 한국투자증권(사장 김성환)은 10월 말까지 특판 발행어음을 판매한다고 8일 밝혔다. 연 5%대 수익률을 내건 만큼 비교적 안정적인 단기 상품을 찾는 투자자의 관심이 쏠릴 것으로 보인다.
발행어음, 예금이랑 뭐가 다를까?
발행어음이란 금융당국으로부터 단기금융업 인가를 받은 대형 증권사가 자기 신용으로 발행하는 만기 1년 이내의 어음이다. 쉽게 말해 증권사가 “1년 뒤에 이자를 붙여 돌려줄게”라고 약속하는 차용증이다.
은행 정기예금처럼 미리 정한 수익률(약정수익률)을 받는다는 점은 비슷하지만, 약속을 지키는 주체가 은행이 아니라 증권사라는 점이 다르다.
이 때문에 발행어음은 예금자보호법에 따른 보호 대상이 아니다[확인 필요]. 쉽게 말해 은행 예금에는 나라가 일정 금액까지 ‘보험’을 들어주지만, 발행어음은 그 보험이 없어 증권사가 돈을 못 갚으면 원금을 잃을 수 있다는 뜻이다.
다만 은행과의 가장 큰 차이는 바로 수익률이다. 은행은 약 3.6%, 이번 상품은 5%이다.
약정수익률이란 가입할 때 미리 정해두는 수익률이다. 쉽게 말해 “1년 맡기면 100원에 5원 붙여줄게”라고 처음부터 정해둔 약속이다. 해서 약정 수익률을 기대한다면, 경험치가 있다면 발행어음을 하기도 한다.
한국투자증권은 2017년 11월 금융위원회로부터 국내 증권업계 최초로 단기금융업 인가를 받았다. 단기금융업이란 증권사가 만기 1년 이내 어음을 발행해 자금을 모으고 이를 기업금융 등에 운용하는 업무다. 쉽게 말해 증권사가 손님 돈을 잠깐 빌려 기업에 빌려주거나 투자하고, 그 수익으로 이자를 돌려주는 구조다.
누가 연 5%를 받을 수 있을까?
2026년 기준 은행의 연 이자는 약 금리 3.6% 수준에 있다. 이 상품은 이보다 약 1.4% 높은 5% 이자이다.
한국투자증권에 따르면, 특판 수익률을 받으려면 두 가지 중 하나를 충족해야 한다. 올해 한국투자증권을 처음 거래하는 뱅키스 고객이거나, 신규자금을 입금한 고객이다.
뱅키스란 한국투자증권의 비대면(온라인) 전용 계좌 서비스다. 신규자금이란 다른 금융회사 등에서 새로 들여온 돈을 말하며, 구체적인 인정 기준은 증권사 공지를 확인하면 된다.
1,000만원 넣으면 이자는 얼마일까?
아래는 이해를 돕기 위한 단순 계산이다. 세전 금액이며 실제 지급액은 세금(이자소득세)을 뗀 금액이다.
| 구분 (1,000만원 가입 가정) | 6개월 만기 | 1년 만기 |
|---|---|---|
| 특판 | 약 23만5,000원 (1,000만원×4.7%×6/12) | 50만원 (1,000만원×5.0%) |
| 일반 | 약 20만5,000원 (1,000만원×4.1%×6/12) | 44만원 (1,000만원×4.4%) |
| 특판 추가 이자 | 약 3만원 | 6만원 |
1,000만원을 1년 맡긴다면 특판 조건을 충족했을 때 세전 기준으로 6만원을 더 받는 셈이다. 다만 중도에 해지하면 약정수익률이 아닌 낮은 중도해지 수익률이 적용될 수 있다
중도해지를 한다면?
퍼스트 발행어음에 따르면 중도해지시 상환율은 최저수익률 연 0.2%에서 매수시점 고시수익률에 따라 다른걸로 나타났다. – 한국투자증권 퍼스트발행어음 수익률 비교 사이트
* 보유 기간별 중도상환수익률 (기준일 : 2020.11.09)
| 보유 기간 | 중도상환수익률 |
|---|---|
| 1~90일 | 매수시점 고시수익률*20% (단,최저수익률 연 0.20%) |
| 91~180일 | 매수시점 고시수익률*30% (단,최저수익률 연 0.20%) |
| 181~270일 | 매수시점 고시수익률*50% (단,최저수익률 연 0.20%) |
| 271~364일 | 매수시점 고시수익률*70% (단,최저수익률 연 0.20%) |
한국투자증권은 이 돈을 어디에 쓰나?
한국투자증권은 단기금융업 인가 이후부터 발행어음 사업을 꾸준히 키워왔다. 회사 측에 따르면 9월 말 기준 발행어음과 IMA 등으로 약 24.5조원을 운용하며 기업금융을 비롯한 여러 분야에 자금을 공급하고 있다.
IMA(종합투자계좌)란 증권사가 고객 돈을 모아 기업금융 자산 등에 투자하고 그 성과를 돌려주는 계좌다. 쉽게 말해 증권사가 운영하는 ‘큰 투자 공동 지갑’이다.
김도현 한국투자증권 그룹장은 “고객의 다양한 자금 운용 수요에 맞춰 경쟁력 있는 상품과 서비스를 제공하기 위해 이번 특판을 마련했다”며 “앞으로도 안정적인 자산 운용과 철저한 리스크 관리를 바탕으로 고객의 자산 증식에 도움이 되는 상품을 지속적으로 선보이겠다”고 말했다.
FAQ
Q1. 특판 발행어음은 언제까지 판매하나요?
A. 2026년 10월 말까지입니다. 선착순이라 한도가 소진되면 일찍 끝납니다.
Q2. 연 5.0%를 받으려면 어떤 조건이 필요한가요?
A. 올해 한국투자증권을 처음 거래하는 뱅키스 고객이거나 신규자금을 입금한 고객이어야 하며, 1년 만기로 가입해야 합니다.
Q3. 조건이 안 되면 수익률은 얼마인가요?
A. 한국투자증권 계좌 보유 고객은 1년 연 4.4%, 6개월 연 4.1%이다.
Q4. 발행어음은 원금이 보장되나요?
A. 아니다. 예금자보호 대상이 아니며 발행 증권사의 신용에 따라 원금 손실 가능성이 있다.
Q5. 중간에 돈이 필요하면 어떻게 하나요?
A. 중도해지는 가능하지만 약정보다 낮은 수익률이 적용될 수 있다.
발행어음은 예금자보호 대상이 아니며, 발행 증권사의 신용위험에 따라 원금 손실이 발생할 수 있다. 약정수익률은 만기까지 보유할 때 적용되는 세전 수익률이며, 중도해지 시 낮은 수익률이 적용될 수 있다.
답글 남기기